Domain sorbitanmonostearat.de kaufen?
Wir ziehen mit dem Projekt
sorbitanmonostearat.de um.
Sind Sie am Kauf der Domain
sorbitanmonostearat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sorbitanmonostearat.de kaufen?
Welche Konservierungsmittel sind geschmacksneutral?
Es gibt verschiedene Konservierungsmittel, die geschmacksneutral sind, wie zum Beispiel Sorbinsäure, Benzoesäure und Kaliumsorbat. Diese werden häufig in Lebensmitteln verwendet, um das Wachstum von Mikroorganismen zu hemmen und die Haltbarkeit zu verlängern, ohne den Geschmack zu beeinträchtigen. Es ist jedoch wichtig zu beachten, dass die Verträglichkeit von Konservierungsmitteln individuell sein kann und einige Menschen möglicherweise empfindlich auf bestimmte Substanzen reagieren. **
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
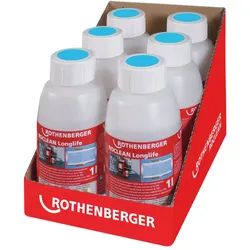
ROTHENBERGER Konservierungsmittel ROPULS Chemie - 1500000162ProduktbeschreibungZur chemischen Reinigung von Trinkwasserleitungen.AnwendungsvorteileSchützt das SystemEinsatzbereichZum Erhalt des gereinigten Zustandes und zum Schutz des Systems.56,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
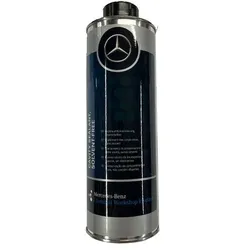
Mercedes-Benz Konservierungsmittel 1l A000986727010Mercedes-Benz Original-TeilWiederverschließbarSprühfertigInhalt 1 lVom autorisierten Mercedes-Benz Händler Das Mercedes-Benz Logo und Mercedes-Benz sind eingetragene Marken der Mercedes-Benz Group AG. Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers37,50 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
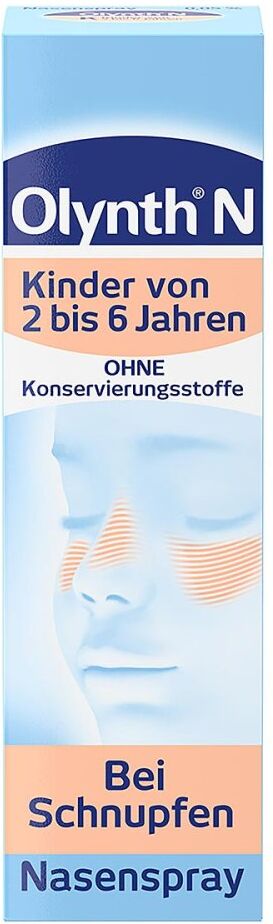
Olynth 0,05% N ohne KonservierungsmittelAnwendungsgebiet von Olynth 0,05% N ohne KonservierungsmittelDas Präparat ist ein Mittel zur Anwendung in der Nase (Rhinologikum) und enthält das Alpha-Sympathomimetikum Xylometazolin.Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung.Das Arzneimittel wird angewendetzur Abschwellung der Nasenschleimhaut (Kurzzeitbehandlung) bei Schnupfen, anfallsweise auftretendem Fließschnupfen (Rhinitis vasomotorica) oder allergischem Schnupfen (Rhinitis allergica)zur Erleichterung des Sekretabflusses bei Entzündung der Nasennebenhöhlen sowie bei Katarrh des Tubenmittelohrs in Verbindung mit Schnupfen.Das Präparat ist für Kinder zwischen 2 und 6 Jahren bestimmt.Wirkstoffe / Inhaltsstoffe / Zutaten0.5 mg Xylometazolin hydrochlorid0.44 mg XylometazolinDinatrium hydrogenphosphat 2-Wasser Hilfstoff (+)Glycerol Hilfstoff (+)Hyaluronsäure, Natriumsalz Hilfstoff (+)Natrium chlorid Hilfstoff (+)Natrium dihydrogenphosphat 2-Wasser Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie überempfindlich (allergisch) gegen Xylometazolin oder einen der sonstigen Bestandteile des Präparates für Kinder sind.wenn Sie unter einer bestimmten Form eines chronischen Schnupfens (Rhinitis sicca, trockener Entzündung der Nasenschleimhaut mit Borkenbildung) leiden.nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen.bei Säuglingen und Kleinkindern unter 2 Jahren.DosierungAnwendungsempfehlung von Olynth 0,05% N ohne Konservierungsmittel:1. Entfernen Sie zunächst die Schutzkappe.2. Vor dem erstmaligen Gebrauch muss zunächst der Sprühmechanismus mehrfach betätigt werden, bis ein gleichmäßiger Sprühnebel austritt. Dieser Schritt muss bei den weiteren Anwendungen nicht wiederholt werden.3. Putzen Sie Ihrem Kind vor der Anwendung die Nase.4. Führen Sie die Sprühöffnung ins Nasenloch2,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **


Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Systane Hydration ohne KonservierungsmittelAnwendungsgebiet von Systane Hydration ohne KonservierungsmittelSystane Hydration ohne Konservierungsmittel dienen zur Befeuchtung der Augenoberfläche und zur Nachbenetzung weicher Kontaktlinsen (einschließlich Silikon-Hydrogel-Kontaktlinsen). Trockene Augen können entstehen, wenn die Augen zu wenig Tränenflüssigkeit produzieren, deren Zusammensetzung nicht intakt ist oder die Augenoberfläche irritiert ist. Ist der Tränenfilm dauerhaft gestört, entsteht zu viel Reibung an der Augenoberfläche und es kommt zu Bindehautrötungen und Augenentzündungen. Auch Kontaktlinsen werden dann zunehmend schlecht vertragen. Eine langanhaltende Linderung der Symptome trockener Augen bieten Systane Hydration ohne Konservierungsmittel. Insbesondere für trockene Augen mit erhöhtem Feuchtigkeitsbedarf sind die Augentropfen gut geeignet. Dank der einzigartigen Kombination aus HP-Guar + Hyaluronsäure lindern sie die Symptome langanhaltend und unterstützen die Regeneration beschädigter Zellen. Systane Hydration ohne Konservierungsmittel sind kontaktlinsenverträglich und können daher auch während des Tragens von Kontaktlinsen angewendet werden. Dank des Drop-Tainers® ist das Eintropfen ins Auge einfach. Wirkungsweise von Systane Hydration ohne KonservierungsmittelSystane Hydration ohne Konservierungsmittel bietet dank Hyaluronsäure und HP-Guar einen höheren Schutz vor Austrocknung gegenüber Hyaluronsäure allein. Die Anwendung von Systane Hydration ohne Konservierungsmittel mit zweifach wirksamer, weiterentwickelter Befeuchtungsformel bietet langanhaltende Linderung bei moderaten, chronischen Symptomen von trockenen Augen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Systane Hydration ohne Konservierungsmittel: Natriumhyaluronat,Polyethylenglykol400,Propylenglykol,Hydroxypropyl-Guar,Sorbitol,Aminomethylpropanol, Borsäure, Natriumborat, Kaliumchlorid, Natriumchlorid, gereinigtes Wasser. Ohne Konservierungsstoffe.GegenanzeigenBei bekann21,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
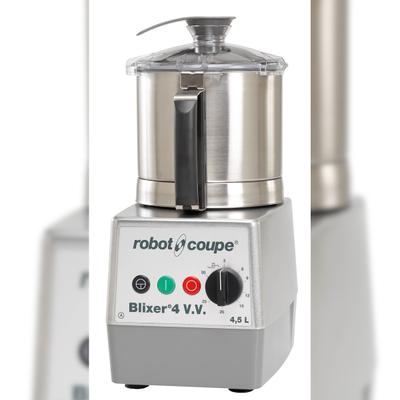
Robot Coupe Emulgator-Mixer BLIXER4-V.V.Emulgator-Mixer Typ: BLIXER4-V.V. Ausf: 4,5 L Edelstahlschüssel m. Handgriff, gekerbtes Messer Kunststoff-Deckel m.Abstreifer m.:Asynchronmotor,Impulsschal. Drehzahl: 300-3500 U/min Motorblock: Metall Anschlusswert: 230V 1,1kW ABM: B 226 T 304 H 460 mm2696,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROTHENBERGER Konservierungsmittel ROPULS Chemie - 1500000162ProduktbeschreibungZur chemischen Reinigung von Trinkwasserleitungen.AnwendungsvorteileSchützt das SystemEinsatzbereichZum Erhalt des gereinigten Zustandes und zum Schutz des Systems.56,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Mercedes-Benz Konservierungsmittel 1l A000986727010Mercedes-Benz Original-TeilWiederverschließbarSprühfertigInhalt 1 lVom autorisierten Mercedes-Benz Händler Das Mercedes-Benz Logo und Mercedes-Benz sind eingetragene Marken der Mercedes-Benz Group AG. Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers37,50 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
Welche Konservierungsmittel sind geschmacksneutral?
Es gibt verschiedene Konservierungsmittel, die geschmacksneutral sind, wie zum Beispiel Sorbinsäure, Benzoesäure und Kaliumsorbat. Diese werden häufig in Lebensmitteln verwendet, um das Wachstum von Mikroorganismen zu hemmen und die Haltbarkeit zu verlängern, ohne den Geschmack zu beeinträchtigen. Es ist jedoch wichtig zu beachten, dass die Verträglichkeit von Konservierungsmitteln individuell sein kann und einige Menschen möglicherweise empfindlich auf bestimmte Substanzen reagieren. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Olynth 0,05% N ohne KonservierungsmittelAnwendungsgebiet von Olynth 0,05% N ohne KonservierungsmittelDas Präparat ist ein Mittel zur Anwendung in der Nase (Rhinologikum) und enthält das Alpha-Sympathomimetikum Xylometazolin.Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung.Das Arzneimittel wird angewendetzur Abschwellung der Nasenschleimhaut (Kurzzeitbehandlung) bei Schnupfen, anfallsweise auftretendem Fließschnupfen (Rhinitis vasomotorica) oder allergischem Schnupfen (Rhinitis allergica)zur Erleichterung des Sekretabflusses bei Entzündung der Nasennebenhöhlen sowie bei Katarrh des Tubenmittelohrs in Verbindung mit Schnupfen.Das Präparat ist für Kinder zwischen 2 und 6 Jahren bestimmt.Wirkstoffe / Inhaltsstoffe / Zutaten0.5 mg Xylometazolin hydrochlorid0.44 mg XylometazolinDinatrium hydrogenphosphat 2-Wasser Hilfstoff (+)Glycerol Hilfstoff (+)Hyaluronsäure, Natriumsalz Hilfstoff (+)Natrium chlorid Hilfstoff (+)Natrium dihydrogenphosphat 2-Wasser Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie überempfindlich (allergisch) gegen Xylometazolin oder einen der sonstigen Bestandteile des Präparates für Kinder sind.wenn Sie unter einer bestimmten Form eines chronischen Schnupfens (Rhinitis sicca, trockener Entzündung der Nasenschleimhaut mit Borkenbildung) leiden.nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen.bei Säuglingen und Kleinkindern unter 2 Jahren.DosierungAnwendungsempfehlung von Olynth 0,05% N ohne Konservierungsmittel:1. Entfernen Sie zunächst die Schutzkappe.2. Vor dem erstmaligen Gebrauch muss zunächst der Sprühmechanismus mehrfach betätigt werden, bis ein gleichmäßiger Sprühnebel austritt. Dieser Schritt muss bei den weiteren Anwendungen nicht wiederholt werden.3. Putzen Sie Ihrem Kind vor der Anwendung die Nase.4. Führen Sie die Sprühöffnung ins Nasenloch2,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.